Quand un prêt immobilier cohabite avec plusieurs crédits à la consommation, les prélèvements de début de mois absorbent vite une part du budget qui dépasse le taux d’endettement que les banques acceptent. Regrouper ces encours en un seul prêt, sur une durée plus longue, fait baisser la mensualité. Mais le coût final dépend de bien plus que du taux affiché.
Dès qu’un crédit immobilier entre dans l’opération, l’assurance emprunteur pèse lourd dans la facture. La délégation d’assurance vous autorise à choisir un contrat externe plutôt que celui de la banque prêteuse, et la loi Lemoine ouvre la résiliation de ce contrat à tout moment pour en changer. Une offre de regroupement se juge donc avec son assurance, pas seulement avec son taux.
Les plateformes de ce classement font toutes l’étude initiale gratuitement. Elles se distinguent surtout par le nombre de partenaires interrogés, la place laissée à l’assurance et le délai de réponse, des critères qui changent concrètement le résultat d’une simulation.
En bref : notre classement
- BoursedesCrédits : une demande d’étude personnalisée, puis un conseiller qui examine financement et assurance, délégation d’assurance comprise.
- Meilleurtaux : une première simulation sans justificatif, puis un espace client sécurisé pour suivre le dossier jusqu’à l’offre.
- Cafpi : un expert dédié et une comparaison avant/après chiffrant le coût total, avec plusieurs partenaires bancaires consultés.
- Empruntis : une réponse de principe en deux minutes et un regroupement ouvert aux dettes personnelles comme aux retards d’impôts.
- Ymanci : un simulateur réglable en temps réel, complété par un baromètre des taux pour suivre l’évolution du marché.
| Comparateur | Nombre de banques et d’assureurs comparés | Comparaison de l’assurance emprunteur incluse | Coût pour l’emprunteur | Délai de réponse de principe | Avis clients (note, volume, plateforme) |
| BoursedesCrédits | Plus de 100 banques et assureurs | Oui, délégation d’assurance incluse | Étude gratuite ; frais de courtage dus après obtention du crédit | Rapide, après étude du dossier | 4,6/5, 3 897 avis, Trustpilot |
| Meilleurtaux | n.c. | Souscription possible, comparaison recommandée | Gratuit (étude personnalisée) | n.c. | 4,8/5, 26 215 avis, plateforme n.c. |
| Cafpi | n.c. | n.c. | Étude gratuite ; frais de dossier, IRA, assurance et garanties à prévoir | n.c. | 4,7/5, 39 839 avis, plateforme n.c. |
| Empruntis | n.c. | n.c. | Gratuit (simulation) | 2 minutes | 4,9/5, 35 850 avis, Trustpilot |
| Ymanci | n.c. | n.c. | Gratuit et sans engagement | n.c. | 4,8/5, 11 294 avis, Trustpilot |
BoursedesCrédits
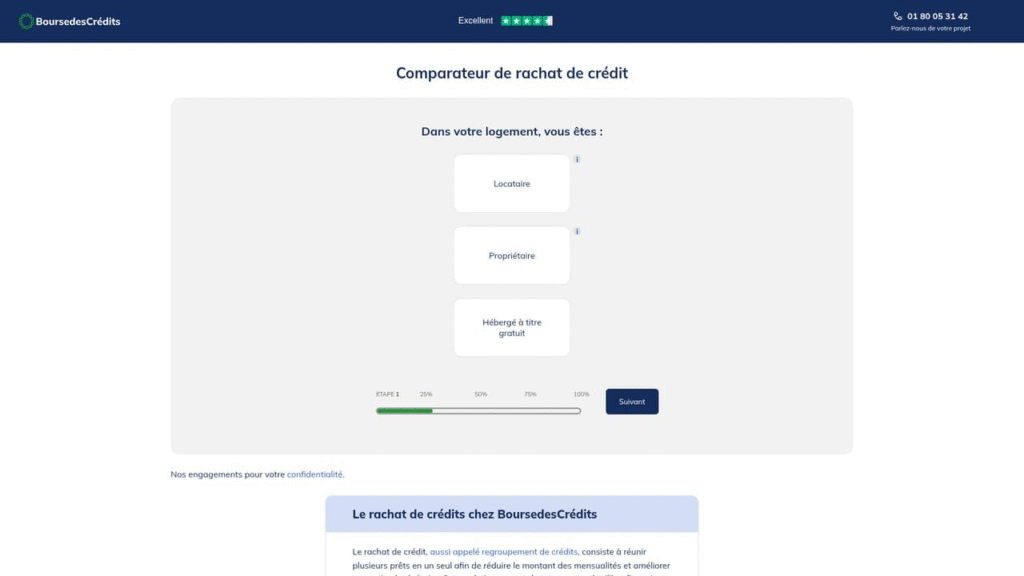
Le formulaire de BoursedesCrédits permet de demander une étude personnalisée de votre rachat de crédit. Un conseiller examine ensuite les solutions de financement et d’assurance adaptées à votre situation, parmi plus de 100 banques et assureurs partenaires. Le prêt de regroupement et l’assurance emprunteur sont ainsi étudiés dans la même démarche, délégation d’assurance comprise.
Quand un crédit immobilier fait partie du lot, le conseiller peut étudier un contrat d’assurance externe en plus de l’assurance de groupe proposée par la banque. Les propositions sont présentées avec leur TAEG et leurs frais, pour juger les offres d’après le coût total de l’opération.
Des simulateurs permettent d’estimer votre projet. Le formulaire permet ensuite de demander une étude personnalisée. Des courtiers experts accompagnent ensuite le dossier de A à Z, avec une réponse de principe rapide après étude.
Le service est joignable par téléphone en semaine de 8h à 20h et le samedi de 8h à 17h. L’étude reste gratuite et sans engagement, et d’éventuels frais de courtage ne sont dus qu’une fois le crédit obtenu. BoursedesCrédits obtient 4,6/5 sur Trustpilot (3 897 avis).
Si votre regroupement inclut un prêt immobilier, BoursedesCrédits permet de traiter le prêt et l’assurance dans la même démarche.
Meilleurtaux

Meilleurtaux lance l’étude de rachat sans aucun document : la première simulation repose sur les informations que vous déclarez. Un conseiller analyse ensuite votre profil en détail (revenus, charges, taux d’endettement, reste à vivre) pour calibrer le regroupement, et l’étude reste gratuite.
Le regroupement réunit des crédits à la consommation et immobiliers, ensemble ou séparément. Côté assurance, vous pouvez souscrire par l’intermédiaire du courtier, qui recommande de comparer les offres pour payer la couverture adaptée au plus juste.
Un espace client sécurisé sert à suivre l’avancement du dossier, à déposer les justificatifs et à prendre rendez-vous avec un conseiller. Une fois l’offre validée, un interlocuteur unique prend le relais.
La note atteint 4,8 sur 5 pour 26 215 avis, et le service répond en semaine jusqu’à 19h (18h le vendredi) ainsi que le samedi de 9h à 13h.
Meilleurtaux est une option logique pour obtenir une première estimation sans rassembler de pièces, puis suivre son dossier en ligne.
Cafpi

Cafpi associe une simulation gratuite en ligne, sans justificatif, à l’analyse d’un expert dédié qui consulte plusieurs partenaires bancaires. L’étude reste sans engagement : vous savez où vous en êtes avant de décider quoi que ce soit.
Son principal atout tient à la comparaison avant/après, menée systématiquement : elle met face à face votre situation actuelle et le regroupement proposé, coût total inclus. Vous mesurez ce que l’allongement de la durée coûte réellement, et pas seulement la baisse de mensualité.
Cafpi détaille aussi les postes qui s’ajoutent au taux : frais de dossier, indemnités de remboursement anticipé, assurance et garanties. Les intégrer dès l’étude vous évite de découvrir le coût réel au moment de l’offre.
Les retours clients atteignent 4,7 sur 5 sur 39 839 avis, pour un courtier présent dans le métier depuis plus de 50 ans.
Avec Cafpi, l’emprunteur garde un interlocuteur attitré et obtient le chiffrage de chaque poste de coût avant de signer.
Empruntis

Empruntis délivre une réponse de principe en 2 minutes, au terme d’une simulation gratuite, en interrogeant ses partenaires pour retenir les solutions adaptées à votre profil. Cette réponse reste indicative : l’offre ferme suit l’examen des justificatifs.
Le regroupement accepte des crédits immobiliers et à la consommation, mais aussi des dettes personnelles et des retards d’impôts, ce qui sert quand les difficultés dépassent le cadre bancaire. La baisse des mensualités peut aller jusqu’à 60 %, en contrepartie d’une durée de remboursement en général plus longue.
Empruntis obtient 4,9/5 sur Trustpilot pour 35 850 avis clients.
Empruntis convient à un emprunteur qui veut situer vite sa marge de manœuvre, y compris avec des dettes fiscales à régulariser.
Ymanci

Le simulateur de regroupement de crédits d’Ymanci, gratuit, vous laisse ajuster durée et mensualité en temps réel, avec une vision avant/après de l’opération. Un baromètre des taux complète l’outil : vous suivez le marché et choisissez le moment de déposer votre demande.
Des courtiers prennent ensuite le relais, et Ymanci applique une garantie du meilleur taux appuyée sur son réseau de partenaires bancaires. Crédits immobiliers et à la consommation entrent dans le même dossier.
Ymanci obtient 4,8/5 sur Trustpilot pour 11 294 avis.
Ymanci a surtout du sens pour qui veut tester lui-même plusieurs combinaisons de durée et de mensualité avant de solliciter un courtier.
FAQ
Un comparateur de rachat de crédit est-il gratuit ?
La simulation en ligne et l’étude initiale sont en général gratuites et sans engagement. Le courtier peut en revanche facturer des honoraires de courtage, prévus dans son mandat : lisez-le avant de signer.
L’opération elle-même a un coût qu’aucune plateforme ne supprime : frais de dossier, indemnités de remboursement anticipé, garanties et assurance. Ces postes pèsent bien plus dans votre décision que la gratuité de l’outil.
Quels critères comparer entre deux offres de rachat ?
Le coût total du crédit reste le repère principal, car une mensualité basse peut cacher une durée allongée. Le TAEG donne une première base, à condition de vérifier les frais qu’il inclut.
Regardez ensuite le prix de l’assurance emprunteur et ses garanties, qui varient d’un contrat à l’autre. Une simulation qui chiffre taux et assurance ensemble vous évite de comparer des offres incomplètes.
Un rachat de crédit coûte-t-il plus cher au total ?
Le plus souvent, oui : l’allongement de durée augmente les intérêts payés, même si la mensualité baisse. L’opération se justifie surtout quand elle rétablit un budget tenable ou évite un incident de paiement.
Un taux inférieur à celui des crédits regroupés peut compenser une partie du surcoût. Demandez systématiquement la comparaison avant/après pour mesurer l’écart réel.
Faut-il des justificatifs pour lancer une simulation ?
Non, une première simulation repose sur vos revenus et vos charges déclarés. Elle aboutit à une réponse indicative, qui n’engage ni vous ni le prêteur.
L’offre ferme demande ensuite des pièces : bulletins de salaire, avis d’imposition, tableaux d’amortissement des prêts en cours, relevés bancaires. Les rassembler tôt raccourcit le délai de traitement.
Combien de temps faut-il pour finaliser un rachat de crédit ?
La durée dépend surtout de la complétude du dossier et de la réactivité de la banque retenue. Une réponse de principe arrive vite, mais l’offre définitive suppose l’étude des justificatifs.
La loi impose ensuite des délais : 14 jours de rétractation pour un regroupement de crédits à la consommation, et un délai de réflexion de 10 jours avant de pouvoir accepter l’offre lorsque l’opération relève du crédit immobilier. Ces délais protègent l’emprunteur avant tout déblocage des fonds.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.