Mal de dos, dépression, burn-out : ces affections figurent parmi les exclusions les plus fréquentes des contrats d’assurance de prêt, ou ne sont couvertes qu’après une hospitalisation ou une opération. Or elles pèsent lourd dans les arrêts de travail. Comprendre les conditions de couverture, savoir ce que la banque peut exiger et connaître les recours évite de découvrir la mauvaise surprise le jour où l’arrêt survient.
Affections dorsales et psychiatriques : pourquoi les assureurs se méfient
Hernie discale, lombalgie, sciatique, dépression, burn-out : ces pathologies forment ce que le marché appelle les maladies non objectivables (MNO). Ce terme commercial, qu’aucun texte officiel ne définit selon Prolead (14 août 2026), désigne des troubles difficiles à mesurer objectivement.
Deux familles d’exclusions à ne pas confondre
Les exclusions légales s’appliquent à tous ; les exclusions contractuelles varient d’un contrat à l’autre, et c’est là que se logent le dos et le psy.
| Type d’exclusion | Exemples | Fondement |
| Légale | Faute intentionnelle, fausse déclaration | Code des assurances, art. L. 113-1 |
| Légale | Guerre, émeutes, mouvements populaires | Code des assurances, art. L. 121-8 |
| Légale | Suicide la première année (prêts de résidence principale jusqu’à 120 000 € couverts) | Code des assurances, art. L. 132-7 |
| Contractuelle | Affections dorsales, affections psychiques, sports ou métiers à risque | Conditions générales du contrat |
Ce tableau reprend la synthèse publiée par Que Choisir le 28 août 2026. April distingue en outre l’exclusion totale, qui supprime la garantie pour un risque, et l’exclusion partielle, qui couvre les cas ordinaires mais écarte les sinistres liés au risque déclaré.
Un poids réel dans les arrêts de travail
Deux baromètres expliquent la méfiance des assureurs :
- l’Observatoire Apicil 2023, cité par MoneyVox le 15 février 2024, place les troubles psychologiques en première cause des arrêts de plus de 30 jours : 35 % avant 30 ans, près de 40 % après ;
- le même observatoire classe les troubles musculo-squelettiques en deuxième cause, avec 29 % et 35 % selon l’âge ;
- l’étude Malakoff Humanis sur l’absentéisme 2023, reprise par Alptis, attribue 15 % des arrêts aux troubles psychologiques et 12 % aux TMS.
Les deux observatoires ne mesurent pas la même population ni les mêmes durées d’arrêt : leurs pourcentages ne s’additionnent pas et ne se comparent pas directement.
Ce que l’étude du CCSF a relevé
Le Comité consultatif du secteur financier a publié en décembre 2022 une étude sur les garanties d’assurance emprunteur menée par Actélior et Minalea sur 55 contrats, soit environ 57 % du marché. Elle constate une grande hétérogénéité.
Côté dos
L’étude recense 14 formulations d’exclusions dorsales. Les contrats groupe couvrent majoritairement le dos sans restriction ; les contrats alternatifs externes varient davantage.
Côté psy
Les exclusions psychiques visent le plus souvent le burn-out, le harcèlement professionnel, la fibromyalgie et la fatigue chronique. Le CCSF classe la couverture en quatre niveaux, du plus protecteur au plus restrictif :
- prise en charge sans restriction ;
- prise en charge après intervention chirurgicale (pour le dos) ou hospitalisation de moins de 10 jours ;
- prise en charge après intervention chirurgicale ou hospitalisation de plus de 10 jours ;
- exclusion totale de garantie.
Hospitalisation, chirurgie, franchise : lire les conditions de couverture
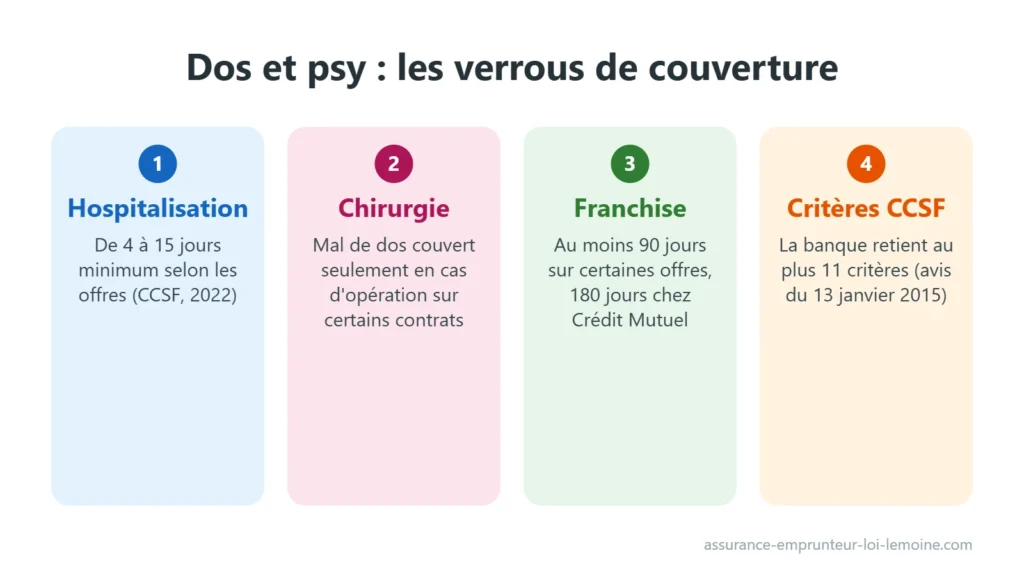
« Dos et psy couverts » ne dit rien des conditions. Tout se joue sur trois verrous : hospitalisation, chirurgie et franchise. Or un arrêt pour lombalgie ou dépression se passe le plus souvent à domicile.
Les verrous les plus fréquents
L’étude du CCSF de décembre 2022 a relevé des durées minimales d’hospitalisation de 4, 5, 6, 7, 9, 10 et 15 jours selon les offres. Certaines d’entre elles imposent aussi une franchise d’au moins 90 jours pour les affections dorsales ou psychologiques.
| Condition | Ce qu’elle implique | Exemple relevé |
| Hospitalisation minimale | Pas d’indemnisation sans séjour d’une durée donnée | De 4 à 15 jours selon les offres (CCSF, 2022) |
| Intervention chirurgicale | Le mal de dos n’est couvert qu’en cas d’opération | Exceptions limitées chez CNP Assurances et MAAF (MoneyVox, 2024) |
| Franchise allongée | Indemnisation qui démarre tardivement | 180 jours chez Crédit Mutuel (MoneyVox, 2024) |
Ce que la banque peut exiger au nom de l’équivalence
L’avis du CCSF du 13 janvier 2015 fixe la liste de place des critères d’équivalence des garanties. Une banque y retient au plus 11 critères, complétés le cas échéant de 4 critères sur la perte d’emploi. Deux d’entre eux concernent directement le sujet :
- la couverture des affections dorsales, sans condition d’hospitalisation ni d’intervention chirurgicale, ou avec hospitalisation de moins de 10 jours, de 10 jours et plus, ou chirurgie ;
- la couverture des affections psychiatriques, sans condition d’hospitalisation, ou avec hospitalisation de moins de 10 jours ou de 10 jours et plus.
Si la banque a coché « sans condition », un contrat exigeant une hospitalisation sera refusé. L’article sur les garanties de l’assurance emprunteur détaille le reste de la grille.
Une clause floue ne vaut rien
L’article L. 113-1 du Code des assurances exige une exclusion « formelle et limitée ». La jurisprudence l’applique strictement.
Le dos devant la Cour de cassation
Le 17 juin 2021 (2e chambre civile, n° 19-24.467), la Cour de cassation a écarté une clause finissant par « et autre mal de dos » : toutes les pathologies dorsales redevenaient indemnisables.
Le psy et les listes fermées
Prolead cite une décision qui a annulé l’exclusion des « affections psychiques » rédigée sans autre précision. Une liste fermée de pathologies nommées tient, en revanche, devant le juge.
Une exclusion ambiguë s’interprète en faveur de l’assuré, rappelle April dans son guide mis à jour le 21 juillet 2026.
Pour lire vos conditions générales sans rien manquer, suivez cet ordre :
- repérez la liste des exclusions et vérifiez si elle est fermée ou ouverte (« notamment », « etc. ») ;
- notez la durée d’hospitalisation et l’éventuelle condition chirurgicale ;
- relevez la franchise propre au dos et au psy, parfois distincte de la franchise générale ;
- vérifiez si l’incapacité s’apprécie sur votre profession : l’avis du CCSF du 26 mai 2026 le prévoit pour les affaires nouvelles dès le 1er septembre 2026, et pour toutes au plus tard le 1er juin 2027.
Racheter l’exclusion, changer de contrat ou contester : quelle voie choisir ?
Trois leviers existent : racheter l’exclusion, changer d’assureur ou contester. Le choix dépend du métier, des antécédents et du moment.
Le rachat d’exclusion, une option payante
Le rachat étend la couverture moyennant une surprime. Aucune des sources consultées ne publie de barème : le coût se découvre au devis. Trois limites reviennent souvent :
- le rachat reste parfois soumis à une hospitalisation, ce qui le vide d’une partie de son intérêt (Magnolia, 26 juin 2026) ;
- MAAF n’accepte le rachat qu’à l’adhésion, sous réserve d’acceptation, jamais en cours de contrat (MoneyVox, 15 février 2024) ;
- l’assureur refuse l’option si des antécédents dorsaux ou psychologiques figurent dans le questionnaire médical (Alptis).
Prolead conseille de peser ce surcoût au regard du risque d’arrêt propre à votre métier.
Changer de contrat avec la loi Lemoine
La loi Lemoine permet de changer d’assurance emprunteur à tout moment, sans frais, à condition de présenter un niveau de garanties équivalent. Certaines banques exigent la couverture dos et psy parce que leur propre contrat groupe l’inclut (Alptis) : le nouveau contrat doit alors la reprendre.
Le cas des prêts sans questionnaire
Pour un prêt jusqu’à 200 000 € par assuré, remboursé avant 60 ans, l’assureur ne peut exiger ni questionnaire ni examen de santé. Certains contrats ont pourtant introduit des exclusions d’antécédents. Dans son avis du 26 mai 2026, le CCSF estime que ces exclusions ne respectent pas l’objectif de la loi. Le détail du dispositif figure dans notre article sur l’assurance emprunteur sans questionnaire médical.
Le cas des risques aggravés
En risque aggravé, la convention AERAS autorise une surprime, une exclusion ou les deux. Si la pathologie figure dans la grille de référence, seules les exclusions qu’elle prévoit s’appliquent (Prolead).
| Votre situation | Piste prioritaire |
| Métier physique, aucun antécédent | Demander un devis avec dos couvert sans condition d’hospitalisation |
| Antécédent déclaré au questionnaire | Chercher un contrat qui accepte le risque, en surprime si besoin |
| Prêt sans questionnaire de santé | Vérifier l’absence d’exclusion d’antécédents |
| Sinistre refusé | Contrôler la rédaction de la clause avant tout |
Contester un refus d’indemnisation
Que Choisir détaille, le 28 août 2026, la marche à suivre :
- vérifier que la clause est valable et s’applique bien à votre cas ;
- adresser une mise en demeure à l’assureur et saisir son service réclamations ;
- saisir le médiateur de l’assurance, une démarche gratuite ;
- en dernier recours, saisir le tribunal de proximité jusqu’à 10 000 €, le tribunal judiciaire au-delà.
Lisez les exclusions avant de signer : un rachat refusé en cours de contrat ne se rattrape pas toujours.
Exclusions dos et psy en assurance emprunteur : des règles qui bougent encore
Les exclusions assurance emprunteur dos et psy se jouent rarement sur le principe, presque toujours sur les conditions : durée d’hospitalisation, chirurgie, franchise, rédaction de la clause. Les critères d’équivalence du CCSF, la jurisprudence sur les clauses floues et les engagements pris en mai 2026 renforcent la position de l’emprunteur. Reste une question ouverte : le marché harmonisera-t-il un jour ses définitions ? En attendant, comparez les conditions générales ligne par ligne ou demandez une étude de votre contrat avant de changer.